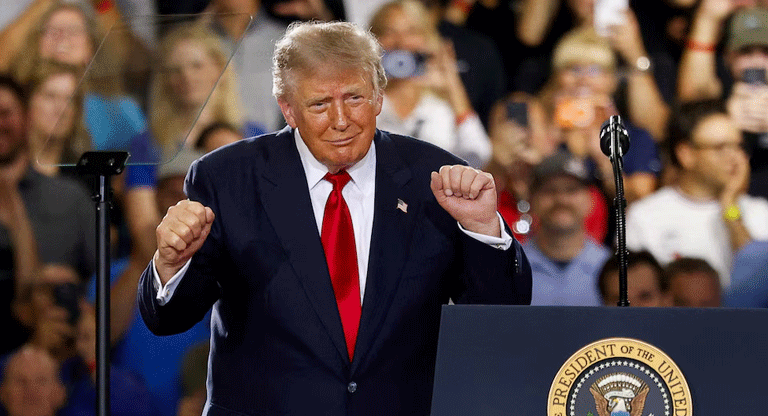
La economía de Estados Unidos registró una sólida expansión a una tasa anualizada del 3.4 % durante el tercer trimestre de 2026 (julio-septiembre), marcando su ritmo de crecimiento más acelerado en el último año y superando las expectativas de los analistas, según datos oficiales divulgados por el Departamento de Comercio.
El resultado sobrepasó con margen la proyección del 3.1 % prevista por el consenso del mercado y superó notablemente el 2.2 % registrado en el segundo trimestre. La publicación de este indicador cobra una relevancia política primordial al situarse como el último gran termómetro económico que recibirá el electorado antes de las elecciones legislativas de medio término (midterms), programadas para el próximo martes.
Inversión corporativa y boom de IA sostienen la expansión
La aceleración de la actividad económica estuvo respaldada por el dinamismo del consumo privado y un repunte significativo en la inversión corporativa, fuertemente impulsada por el desarrollo de infraestructura para inteligencia artificial (IA), como la edificación y equipamiento de centros de datos masivos.
- Ventas finales a compradores privados internos: Excluyendo las fluctuaciones del comercio exterior, inventarios y gasto público, este indicador clave se disparó a una tasa anualizada del 4.9 %, su lectura más alta desde mediados de 2021.
- Proyección en tecnología: Estimaciones de firmas financieras como Goldman Sachs proyectan que la inversión vinculada a la IA alcanzará hasta un 1.9 % del PIB, generando un impacto tangible en el sector de la construcción dentro de territorio estadounidense.
A pesar de los sólidos números macroeconómicos, las autoridades monetarias mantienen la cautela. La informe se publica un día después de que la Reserva Federal de EE.UU (Fed) decidiera mantener inalteradas sus tasas de interés. El presidente de la Fed, Kevin Warsh, descartó que el dinamismo responda a un sobrecalentamiento, destacando que el aumento de la productividad podría amortiguar las presiones inflacionarias a mediano plazo.
Un panorama dual a puertas de los comicios de medio término
El repunte del producto interno bruto (PIB) contrasta con desafíos persistentes que impactan de manera desigual a los hogares y empresas a pocos días de la cita electoral:
| Indicador / Sector | Comportamiento macroeconómico | Impacto real |
| Inflación al consumidor | Registró 3.7 % en septiembre (frente al 2.4 % en febrero) | Erosiona el poder adquisitivo; el ingreso promedio real cayó por sexto mes consecutivo. |
| Mercado laboral | Adición de 29,000 empleos en septiembre | Refleja menor ritmo de contrataciones, aunque la tasa de desempleo sigue históricamente baja. |
| Sector servicios y ocio | Crecimiento impulsado por sectores de altos ingresos | Firmas de cruceros y turismo reportan utilidades récord e incremento de reservas. |
| Vivienda y bienes duraderos | Afectado por las elevadas tasas de interés | Fabricantes de electrodomésticos reportan márgenes ajustados y mayores costos de materias primas. |
La dualidad entre la solidez de los grandes agregados macroeconómicos y la presión del costo de la vida sobre los presupuestos familiares perfila el debate económico que definirá el equilibrio de poder en el Congreso de Estados Unidos en la jornada electoral de la próxima semana.
El dato del 3.4 % de crecimiento del Producto Interno Bruto (PIB) al cierre del tercer trimestre introduce un elemento de fuerte contraste en la narrativa política a pocos días de que los votantes acudan a las urnas para renovar el Congreso de Estados Unidos.
Su impacto en el panorama electoral se proyecta en tres frentes estratégicos:
1. El argumento del “fortalecimiento macroeconómico” para el partido de gobierno
Para la administración en el poder y sus candidatos legislativos, la cifra representa una baza narrativa crucial en la recta final de la campaña:
- Superación de expectativas: Permite señalar que la economía estadounidense no solo evitó la recesión proyectada por diversos analistas, sino que creció por encima de la media histórica reciente y de la previsión de Wall Street (3.1 %).
- Liderazgo tecnológico e inversión: El impulso derivado de la infraestructura en inteligencia artificial y la solidez del consumo privado se presentan como evidencia de que las políticas de incentivo a la inversión productiva y la innovación están rindiendo frutos.
2. El contraargumento de la “percepción de bolsillo” para la oposición
A pesar de la solidez del indicador general, la oposición enfoca su estrategia en la desconexión entre los agregados macroeconómicos y la experiencia económica diaria del electorado mediano:
- Pérdida de poder adquisitivo: La inflación al consumidor en el 3.7 % y la caída consecutiva del ingreso real por hora durante seis meses consecutivos permiten a la oposición argumentar que el “crecimiento” no se traduce en alivio para la canasta básica, la gasolina o la vivienda.
- Desaceleración del empleo: La moderación en la creación de puestos de trabajo (29,000 empleos en septiembre) refuerza la narrativa de un mercado laboral que pierde dinamismo para las familias de ingresos medios y bajos.
3. El peso de la economía en la decisión de los votantes independientes
En las elecciones de medio término, los votantes no alineados suelen inclinar la balanza en los distritos y estados clave (swing states). La dualidad de este informe económico genera dos dinámicas opuestas en este segmento:
- Efecto estabilidad: Aquellos sectores que se han beneficiado del auge bursátil, el empleo estable en tecnología o el consumo de servicios tienden a percibir el 3.4 % como una señal para mantener el rumbo institucional.
- Voto de castigo por inflación: Aquellos hogares más vulnerables al costo de la vida y a las elevadas tasas de interés tienden a priorizar el impacto diario de la inflación sobre la cifra global del PIB, lo que históricamente favorece el voto de castigo hacia el partido en la Casa Blanca.
